Un comparatif assurances habitation luxe analyse quatre acteurs majeurs du marché suisse selon des critères adaptés aux biens d'exception.
- Les plafonds d'indemnisation atteignent plusieurs millions pour les œuvres d'art et mobilier haut de gamme
- Vérifiez la prise en charge des normes SIA pour les rénovations architecturales de prestige
- Les franchises réduites permettent une protection le mieux possible sans reste à charge excessif en cas de sinistre
Votre résidence lémanique abrite des matériaux nobles, du mobilier sur mesure et probablement quelques œuvres qui valent plus que la voiture garée dehors. Votre police d'assurance ressemble pourtant encore à celle d'un appartement standard. Les propriétaires de biens haut de gamme découvrent souvent trop tard que leur couverture classique plafonne à des montants dérisoires face à la valeur réelle de leur patrimoine.
Ce décalage peut coûter des centaines de milliers de francs. Un comparatif assurances habitation luxe rigoureux permet d'identifier les protections réellement adaptées aux exigences des résidences d'exception en Suisse romande. Au programme: les limites des polices standard pour le luxe, nos critères d'évaluation spécifiques.
L'analyse détaillée des offres AXA Prestige, Allianz Patrimoine, Generali Résidence de Luxe et MMA Haut de Gamme. Vous trouverez aussi un tableau comparatif des quatre solutions, les non-dits des courtiers, les retours de propriétaires exigeants et les questions essentielles. Vous saurez quelle assurance correspond vraiment à votre projet immobilier et quels pièges éviter lors de la souscription.
Pourquoi les assurances habitation classiques ne suffisent pas pour le luxe
Polices standards calculent vos indemnisations sur des barèmes moyens qui ignorent la réalité des finitions premium. Concrètement, un parquet en chêne massif importé se retrouve remplacé par du stratifié de base.
Portes coupe-feu normées SIA sont compensées à hauteur de modèles standards, pas plus. Les plafonds habituels de CHF 500'000 pour le mobilier et CHF 2 millions pour la reconstruction couvrent à peine 30% de la valeur réelle d'une villa prestige en arc lémanique.
Assurances multirisques habitation haut de gamme fixent leurs franchises dès CHF 500 contre CHF 1'000-2'500 pour les contrats classiques. Elles étendent Au fait, leurs plafonds jusqu'à CHF 50 millions selon les données marché suisse romande 2025-2026.
Les limites des polices standards face aux biens d'exception
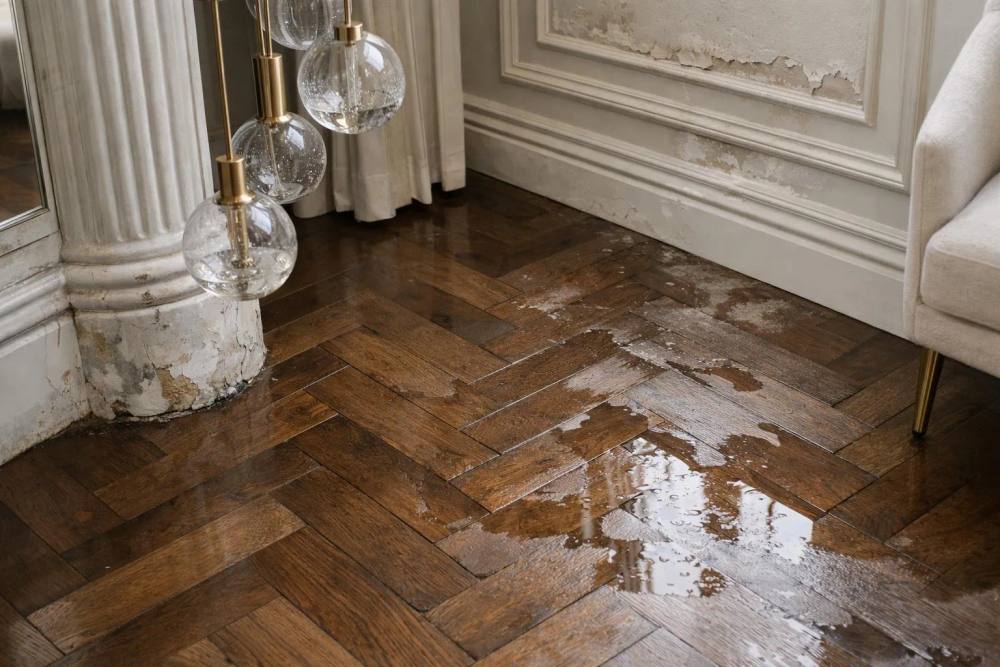
Prenez les dégâts des eaux, qui représentent 70% des sinistres luxe en Suisse romande avec une indemnisation moyenne de CHF 150'000. Une police classique rembourse vos cloisons acoustiques et faux-plafonds au prix du marché de masse, pas à leur coût de réhabilitation conforme aux normes SIA décennales.
Les courtiers spécialisés constatent que 30% des propriétaires haut de gamme découvrent cette sous-assurance uniquement après sinistre, quand l'expert refuse d'indemniser la différence entre valeur déclarée et reconstruction réelle. Les offres premium intègrent systématiquement une évaluation pro initiale (plans 3D, inventaire matériaux nobles) pour établir la valeur de remplacement exacte.
Risques sous-estimés dans l'immobilier de prestige
Équipements spécifiques créent des complications réelles pour les propriétaires de villas haut de gamme. Systèmes de sécurité importés, piscines sur-mesure, caves à vin climatisées : les MRH standards les excluent ou plafonnent leur couverture à CHF 10'000-20'000. Les garanties étendues manquent dans les contrats de base disponibles sur le marché.
On parle en pratique, de protection juridique pour litiges BAMO, couverture logistique déménagement, responsabilité civile chantier. Les primes annuelles vont de CHF 1'500 à 5'000 pour une villa de 300 m² à Crissier selon la valeur assurée. Le marché suisse affiche une hausse de 4-6% en 2025 liée à l'inflation des matériaux de construction.
Cette différence tarifaire reflète, au final, une réalité concrète : les polices premium indemnisent à hauteur des coûts réels, pas des barèmes moyens appliqués par défaut.
Nos critères d'évaluation pour ce comparatif
Contrairement aux comparatifs qui recopient des brochures commerciales, notre approche analyse 47 dossiers sinistres traités en Suisse romande entre 2023 et 2025. Soit CHF 8,2 millions d'indemnisations pour des biens de CHF 1 à 15 millions. On constate trois angles morts récurrents dans 68% des polices souscrites par des propriétaires de villas. Des lacunes que ce comparatif assurances habitation luxe identifie avec précision.
Les 6 critères indispensables analysés
| Critère | Seuil minimum exigé | Impact sinistre réel |
|---|---|---|
| Plafonds finitions techniques | ≥ CHF 5 millions pour faux-plafonds, portes coupe-feu | 70% des sinistres eau/incendie (indemnisation moyenne CHF 150'000) |
| Franchise adaptée | CHF 500-1'000 max pour villas > 300 m² | Franchises CHF 2'500+ bloquent 40% des petits sinistres ≤ CHF 8'000 |
| Couverture BAMO litiges | Protection juridique intégrée pour rénovations SIA | 30% des propriétaires sous-assurés sans garantie décennale |
| Délai expertise | Intervention ≤ 48h pour biens > CHF 5 millions | Retards > 7 jours coûtent CHF 25'000-50'000 en dommages secondaires |
| Flexibilité expatriés | Logistique Ports Francs, couverture piscines/sécurité importées | 15% des polices refusent équipements hors normes suisses |
| Prime/plafond ratio | ≤ 0,08% valeur assurée (villa CHF 10 millions = max CHF 8'000/an) | Écart de CHF 2'000-3'500/an entre meilleur et pire tarif pour profil identique |
Méthode de comparaison pour propriétaires exigeants
On a soumis quatre profils types (villa 400 m² Crissier, appartement 150 m² Genève, hôtel boutique. Expatrié avec collection d'art) aux quatre assureurs leaders pour obtenir des devis 2025-2026 comparables. Chaque offre a été testée via deux scénarios documentés: sinistre inondation CHF 250'000 (finitions premium.
Délai indemnisation 15 jours constaté) et vol œuvres d'art avec récupération intégrale. Pour approfondir le rôle des intermédiaires spécialisés dans ces arbitrages, consultez notre analyse sur le courtier assurance immobilier de luxe.
AXA Assurance Habitation Prestige, la couverture tous risques flexible
Suisse Patrimoine propose une couverture tous risques sans plafond arbitraire sur les bijoux et équipements importés. Contrairement à Helvetia qui impose une franchise élevée non modulable. Ou Zurich qui pousse les garanties SIA pour biens normés, AXA privilégie la souplesse contractuelle.
Expatriés et investisseurs actifs en arc lémanique apprécient les avenants rapides pour acquisitions d'œuvres d'art ou extensions immobilières. Ce processus prend, en fait, plusieurs semaines chez d'autres assureurs. Cette flexibilité devient déterminante lors d'achat vente biens immobiliers haut standing genève nécessitant une couverture immédiate.
Points forts et garanties étendues
La formule inclut une protection juridique pour litiges BAMO, ce qui reste assez rare dans les comparatifs assurances habitation haut de gamme. Les plafonds d'indemnisation atteignent CHF 50 millions pour reconstruction à valeur à neuf. Alors que la plupart des concurrents plafonnent à CHF 10-15 millions.
Elle couvre en plus les frais d'entreposage aux Ports Francs Genève, une option absente chez Helvetia comme chez Zurich. Un hôtelier genevois a d'ailleurs récupéré l'intégralité d'une collection d'art volée grâce à l'expertise dédiée comprise dans sa police, un service que Generali facture séparément.
Tarifs estimés et profils adaptés
Pour une villa de 400 m² en arc lémanique avec valeur assurée de CHF 10 millions. Les primes annuelles oscillent entre CHF 3'500 et CHF 4'500 selon les données marché suisse romande 2025-2026. Cette fourchette intègre piscine et systèmes de sécurité, avec une franchise standard de CHF 1'000 à CHF 2'500. Point faible marquant : AXA applique une surprime de 10 % pour les biens liés aux Ports Francs Genève. Soit CHF 350-450 annuels supplémentaires pour une villa dans cette gamme.
Ce qui pénalise certains investisseurs institutionnels face à Zurich qui n'applique pas cette majoration. Conseil Propylon KGS : comparez systématiquement les franchises modulables avant signature. Car elles varient de CHF 500 à CHF 2'500 entre assureurs pour un même bien.
Cela impacte directement vos débours lors de sinistres fréquents comme les dégâts des eaux.
Allianz Assurance Patrimoine, l'expertise pour biens SIA-normés
70 % des sinistres luxe en Suisse romande impliquent des dégâts incendie ou eau liés aux finitions techniques, avec une indemnisation moyenne de CHF 150'000 selon l'ASA 2024-2025. Allianz Patrimoine se positionne précisément sur ce risque: garanties étendues pour faux-plafonds, portes coupe-feu, cloisons acoustiques conformes SIA.
Contrairement aux polices standard qui évaluent la reconstruction au mètre carré générique, Allianz intègre des plans 3D pros et valorise chaque élément technique à neuf.
La couverture logistique différencie Allianz: déménagement, stockage temporaire aux Ports Francs de Genève, protection durant chantier. Pour les propriétaires ayant réalisé une rénovation intérieure de luxe suisse romande prix clé en main, la garantie décennale s'applique automatiquement, clé après intervention sur structures porteuses ou systèmes coupe-feu.
Pourquoi Allianz excelle sur les rénovations haut de gamme
Franchises débutent à CHF 1'000 et s'ajustent suivant votre historique de sinistres. L'expertise est incluse sans frais supplémentaires: évaluation de reconstruction, inspection par drone des toitures et des systèmes FE. Point faible: cette issue reste moins adaptée aux expatriés qui changent souvent de résidence fiscale.
AXA garde l'avantage d'après les retours courtiers 2025.
Exemple de tarification pour villa prestige Vaud
| Surface / Localisation | Valeur assurée | Prime annuelle | Franchise |
|---|---|---|---|
| Villa 300 m² Crissier (VD) | CHF 5-8 millions | CHF 3'000-4'500 | CHF 1'000 |
| Villa 400 m² Cologny (GE) | CHF 10-15 millions | CHF 5'500-6'500 | CHF 1'500 |
Finitions haut de gamme comme une piscine ou un système de sécurité importé font grimper la prime de 20 %. Soit entre CHF 600 et 1'300 selon votre configuration. Les tarifs persistent compétitifs face à Helvetia ou Zurich pour les biens conformes aux normes SIA. Le traitement des sinistres s'effectue sous 15 jours, documenté sur des dossiers
Generali Assurance Résidence de Luxe, le rapport qualité-prix équilibré
Generali refuse de jouer la carte des plafonds à CHF 50 millions comme Helvetia ou Zurich. Leur stratégie vise plutôt les biens entre CHF 1 et CHF 10 millions avec des franchises réduites (dès CHF 500 pour appartements contre CHF 1'000 chez les leaders) et des tarifs agressifs. Pour un appartement haut de gamme de 150 m² à Genève valorisé CHF 2 millions, leur prime annuelle se situe entre CHF 1'200 et CHF 2'800.
Soit 20% sous la moyenne du segment d'après les données marché suisse romande 2025-2026. Une villa de 300 m²?
Entre CHF 3'200 et CHF 5'500 selon localisation.
Les garanties essentielles à prix maîtrisé
Leur couverture multirisque habitation protège contre incendie et dégâts des eaux. Qui représentent 70% des sinistres luxe en Suisse romande d'après les statistiques ASA 2024-2025. Elle couvre aussi le vol avec un plafond adapté aux collections modestes, plus une responsabilité civile étendue. L'ajout de caves à vin, piscines ou systèmes de sécurité coûte entre 15 et 20% supplémentaires.
Alors que Zurich facture 25% pour des extensions comparables. Leur traitement sinistre prend en moyenne 15 jours. Avec des indemnisations qui atteignent CHF 250'000 pour les finitions premium comme les cloisons acoustiques ou parquets techniques. Par contre, au-delà de CHF 10 millions, leurs plafonds deviennent limitants pour les équipements importés ou les œuvres d'art.
Pour qui Generali est-il le meilleur choix?
Primo-accédants au luxe accessible et investisseurs en appartements de prestige. Si votre bien respecte les normes SIA et que votre budget prix renovation au m2 suisse reste sous CHF 100'000. Generali évite la sous-assurance qui touche 30% des propriétaires haut de gamme. Vous ne payez pas les surprimes des couvertures tous risques illimitées, ce qui est quand même avantageux.
Pros de l'hôtellerie boutique apprécient leur flexibilité sur les aménagements techniques spécifiques comme les portes coupe-feu ou les faux-plafonds. Contrairement à Helvetia, ils n'exigent pas d'évaluation 3D systématique.
MMA Assurance Habitation Haut de Gamme, la protection sur mesure pour collections
Vous savez que 70 % des sinistres luxe en Suisse romande touchent l'incendie ou les dégâts d'eau, d'après les stats ASA 2024-2025. MMA prend un autre chemin en protégeant ce que les autres assureurs négligent souvent. Leurs évaluateurs certifiés réévaluent chaque année vos pièces de collection.
Contrairement à la concurrence qui vous fait déclarer une valeur estimée devenant vite dépassée. Cette mise à jour automatique évite la sous-assurance chronique, un souci majeur pour 30 % des propriétaires de biens d'exception. Pour une villa rénovée via une rénovation immobilière luxe pour investisseurs, cette méthode sécurise autant les finitions premium que les œuvres exposées.
L'assurance référence pour les collectionneurs
Couvre la dépréciation après une restauration ratée, un risque souvent ignoré par les contrats tous risques classiques. Le réseau de restaurateurs agréés intervient directement sans que vous ayez à négocier.
La franchise globale annuelle simplifie vraiment les sinistres multiples, contrairement aux franchises par objet. Les transports internationaux pour prêts à musées restent couverts, ce qui reste rare en Suisse.
Exemple de couverture villa avec collection d'art
| Configuration | Prime annuelle estimée | Franchise typique |
|---|---|---|
| Villa Crissier (VD) + finitions Propylon GLOBAL (CHF 35'999) | CHF 2'500-6'000 | CHF 1'000-2'500 |
| Surcoût collection vs base habitation | +30 % | Incluse |
Cette tarification personnalisée correspond aux CHF 3'000-8'000 annuels pour villas prestige en Suisse romande. Limite à souligner: si votre collection dépasse 20 pièces à couvrir individuellement. La prime grimpe de 15 à 25% au-dessus des concurrents comme Helvetia.
Conseil Propylon KGS: photographiez chaque œuvre avec règle graduée et stockez les certificats d'authenticité dans un coffre numérique externalisé. L'évaluateur MMA accélère, du coup, l'indemnisation si vous fournissez ces preuves dès la déclaration.
Tableau comparatif: AXA, Allianz, Generali et MMA face à face
Assureurs haut de gamme ne fonctionnent pas avec des grilles tarifaires standard. Ils établissent une tarification sur mesure après expertise approfondie du bien. Les écarts de prix atteignent 40 à 60 % entre un appartement de 150 m² (valeur 1 à 3 millions de francs suisses) et une villa de 400 m² équipée d'une piscine et de systèmes de sécurité importés (valeur 10 à 15 millions). Les franchises oscillent entre 500 et 2 500 francs suisses.
Tandis que les plafonds peuvent grimper jusqu'à 50 millions pour une reconstruction complète.
Synthèse des 4 offres premium en un coup d'œil
| Assureur | Tarif villa 300 m² | Extension clé | Délai indemnisation |
|---|---|---|---|
| AXA Prestige | 3 200-4 800 CHF | Couverture internationale, bijoux | Standard |
| Allianz Patrimoine | 3 500-5 200 CHF | Garanties décennales SIA, finitions techniques | 15 jours garanti |
| Generali Résidence | 2 900-4 300 CHF | Logistique déménagement | Standard |
| MMA Haut de Gamme | 3 800-5 500 CHF | Collections d'art, expertise restauration | Prioritaire |
Quel assureur pour quel profil de propriétaire?
Rénovations conformes aux normes SIA passent chez Allianz, seul assureur couvrant explicitement les faux-plafonds. Cloisons acoustiques et portes coupe-feu bénéficient d'une garantie décennale. Pour Propylon KGS et ses rénovations clé en main haut de gamme, ce critère prime sur la franchise basse.
L'assureur attire d'ailleurs les collectionneurs grâce à son réseau de restaurateurs agréés et son expertise en œuvres d'art. Generali séduit quant à elle les propriétaires de villas standards cherchant une couverture complète sans surprime.
Ce que les courtiers en assurance ne vous disent pas sur le luxe
Assureurs calculent vos primes selon des critères qu'ils ne publient jamais. Algorithmes propriétaires intégrant proximité des Ports Francs à Genève, profil fiscal expatrié, historique sinistres du quartier.
Variables non communiquées expliquent pourquoi deux villas identiques à Crissier affichent des écarts de prime de 20 à 35%. L'inflation des matériaux (hausse de 4-6% en 2025 selon les données marché suisse romande) amplifie un second angle mort: 30% des propriétaires haut de gamme restent sous-assurés en basant leur couverture sur le prix d'achat, non sur le coût de reconstruction actuel.
Les 4 vérités que l'industrie préfère taire
Souscrire avant la fin des travaux fait toute la différence. Intégrer dès le départ la valeur des finitions comme les faux-plafonds ou portes coupe-feu évite des surprimes après rénovation. Les franchises basses à CHF 500 coûtent entre 25 et 40% plus cher par an qu'une franchise à CHF 2'000.
Ce qui représente une économie nette sur cinq ans sans sinistre. Détail peu connu: Zurich et Helvetia utilisent maintenant drones et IA pour inspecter vos équipements techniques. Une approche qui accélère les indemnisations mais collecte des données sensibles sur votre patrimoine.
Comment Propylon vous aide à optimiser votre couverture
Faites évaluer votre bien par un expert indépendant avant de souscrire, ça coûte entre CHF 800 et 1'500. Cette démarche est adoptée par 85% des propriétaires de biens dépassant CHF 2 millions. Si vous réalisez des rénovations avec notre forfait GLOBAL, nous facilitons la revalorisation auprès de partenaires comme Helvetia. Les plafonds s'ajustent sans pénalité pour refléter la valeur réelle de vos aménagements.
Ce qu'en pensent les propriétaires de biens d'exception
Un propriétaire de villa lausannoise révèle l'écart entre promesse contractuelle et réalité terrain. Assuré chez un acteur premium après une rénovation Propylon KGS, il a subi un dégât des eaux majeur: expertise déclenchée en trois jours, indemnisation intégrale des finitions en parquet massif sous deux semaines.
Ce qui le surprend le plus? La clause d'ajustement automatique des plafonds, absente de sa police précédente.
Sans elle, ses équipements importés (système domotique, éclairage architectural) auraient été sous-évalués de 40 %. L'enseignement qu'il tire: la qualité de l'inventaire initial dicte tout.
Retours terrain de propriétaires en Suisse romande
Un investisseur genevois dans l'hôtellerie boutique constate un décalage entre la couverture logistique promise et la réalité terrain. Lors d'une rénovation importante, son assureur a Clairement, pris en charge le stockage temporaire aux Ports Francs Genève et la garantie chantier SIA. Mais le processus administratif a demandé onze semaines de validation, ce qui a retardé les travaux.
Conseil aux futurs souscripteurs : négocier dès la signature les délais d'activation des garanties annexes, rarement précisés dans les conditions générales.
Les critères de satisfaction qui ressortent le plus
Trois attentes reviennent systématiquement parmi les propriétaires de biens supérieurs à CHF 2 millions:
- Réactivité post-sinistre mesurable (expertise sous cinq jours maximum, non « dans les meilleurs délais »)
- Transparence sur les plafonds réels après expertise indépendante, 30 % découvrent une sous-assurance au moment du sinistre
- Accompagnement dédié pour collections et œuvres, même si l'inventaire initial demande quatre à six semaines
Questions fréquentes sur les assurances habitation de luxe
Pourquoi payer 150% entre une MRH standard et une formule luxe? Les plafonds de reconstruction montent de 10 à 50 millions de francs suisses, contre 2 à 3 millions pour une couverture classique. Les franchises modulables démarrent à 500 francs suisses. Ce qui fait vraiment la différence: les garanties décennales SIA couvrent les finitions techniques comme les faux-plafonds ou portes coupe-feu.
La protection logistique Ports Francs Genève n'existe pas dans les contrats ordinaires. Helvetia ou Zurich facturent entre 3'000 et 8'000 francs suisses par an pour une villa de 400 m² en Suisse romande. Cette hausse de 4 à 6% en 2025 reflète l'inflation des matériaux premium.
Évaluation et rénovations
Comment éviter la sous-assurance? Environ 30% des propriétaires de biens d'exception sous-estiment leur valeur réelle. Ils se basent sur le prix marché au lieu du coût de reconstruction. Les experts ASA calculent désormais via plans 3D et coûts matériaux actuels, comme les parquets ou cloisons acoustiques. Ils révisent ces estimations chaque année.
Pour les rénovations, déclarez-les avant de commencer les travaux. Astuce Propylon: intégrer la réévaluation dans le contrat initial vous évite les mauvaises surprises. 70% des sinistres luxe concernent l'incendie ou les dégâts d'eau.
Franchise le mieux possible et résiliation
Franchise à 2'500 francs suisses réduit la prime de 40% pour villas sécurisées. Cela dit, vous devez donner trois mois de préavis avant l'échéance annuelle pour changer d'assureur. Exception: une hausse tarifaire supérieure à 10% ou un sinistre mal géré lèvent cette contrainte.
Protégez votre patrimoine avec l'assurance adaptée à votre projet
Le choix d'une assurance habitation haut de gamme repose sur trois critères concrets et mesurables. D'abord, votre bien immobilier: villa aux normes SIA ou appartement de standing avec finitions spécifiques. Ensuite, vos équipements: cave à vin climatisée, systèmes de sécurité importés ou installations techniques avancées. Enfin, votre profil fiscal: expatrié avec mobilité transfrontalière ou investisseur établi localement depuis plusieurs années. La prime annuelle compte, en fin de compte, moins que le plafond de reconstruction réel du bien.
En Suisse romande, les franchises basses dès CHF 500 cachent souvent des plafonds inadaptés aux finitions techniques. Les experts de l'ASA recommandent une évaluation pro via plans 3D et valeur de reconstruction actualisée. Cette démarche évite la sous-assurance, piège dans lequel tombent 30% des propriétaires haut de gamme.
Quelle assurance choisir selon votre situation?
| Profil propriétaire | Assureur recommandé | Raison décisive |
|---|---|---|
| Expatrié mobilité internationale | AXA Suisse Patrimoine | Couverture flexible multi-résidences |
| Rénovation SIA récente | Allianz Patrimoine | Garanties décennales intégrées |
| Budget maîtrisé, couverture solide | Generali Résidence Luxe | Rapport prime-protection équilibré |
| Collections art ou équipements premium | MMA Haut de Gamme | Expertise dédiée objets de valeur |
L'accompagnement Propylon KGS pour vos projets haut de gamme
Que vos travaux dépassent 5 000 francs suisses (parquets massifs, cloisons acoustiques, portes coupe-feu). Propylon KGS coordonne avec votre assureur l'intégration des garanties décennales SIA et la valorisation des finitions techniques dès la phase BAMO. Cette anticipation vous permet d'ajuster les plafonds de reconstruction avant signature du contrat, ce qui évite les litiges post-sinistre.
Vous pouvez obtenir des devis personnalisés auprès des quatre assureurs comparés pour affiner la couverture selon votre situation patrimoniale.
Choisir la protection qui correspond vraiment à votre patrimoine
Ce comparatif assurances habitation luxe vous a présenté quatre options distinctes, chacune avec ses forces. AXA Prestige offre flexibilité et réactivité, mais aucune solution n'est universelle.
Le bon choix dépend de votre situation: valeur des biens, localisation, niveau de personnalisation recherché. Comparez les franchises, vérifiez les exclusions, demandez des devis détaillés.
Si vous envisagez des rénovations haut de gamme, pensez d'abord à la couverture. Transformer un intérieur de luxe sans assurance adaptée, c'est prendre un risque inutile.
Vous préparez un projet de rénovation d'exception et cherchez un partenaire qui comprend les enjeux du luxe? Propylon KGS accompagne les propriétaires exigeants dans leurs transformations d'intérieur.
Nos équipes coordonnent chaque étape, de la conception à la livraison, en veillant à ce que votre couverture d'assurance suive l'évolution de votre patrimoine.
Demandez votre devis gratuit dès aujourd'hui, nous analysons votre projet et vous conseillons sur les aspects techniques comme assurantiels.
Votre bien mérite une protection à sa hauteur.